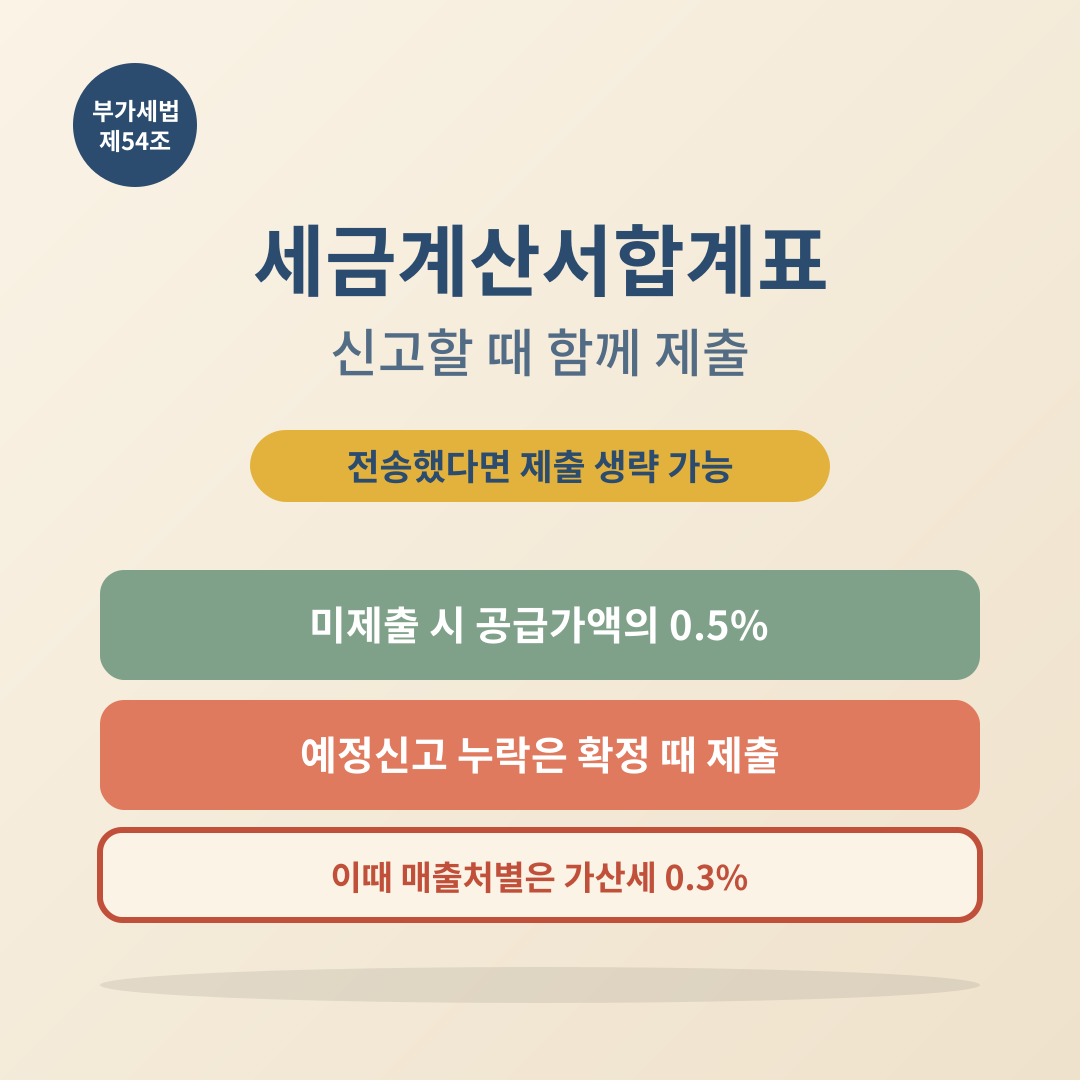

세금계산서를 발급했거나 발급받은 사업자는 매출처별 세금계산서합계표와 매입처별 세금계산서합계표를 부가가치세 예정신고 또는 확정신고를 할 때 함께 제출해야 합니다. 다만 전자세금계산서를 발급하거나 발급받고 그 발급명세를 공급시기가 속하는 과세기간(예정신고의 경우 예정신고기간) 마지막 날의 다음 달 11일까지 국세청장에게 전송했다면 합계표를 제출하지 않을 수 있습니다. 합계표를 제출하지 않거나 잘못 적으면 공급가액의 0.5%가 가산세로 붙을 수 있습니다. '매출처별 세금계산서합계표'는 세금계산서를 발급한 거래처별 내역을 모은 표이고, '매입처별 세금계산서합계표'는 세금계산서를 발급받은 거래처별 내역을 모은 표입니다(부가가치세법 제54조 제1항).'합계표 기재사항'은 공급하는 사업자와 공급받는 사업자의 등록번호..